
2026年10月的A股,是在剧烈震荡中走完的。
月初,成长一端先承压,创业板指一路下探,到10月22日探出一个阶段低点;紧接着10月23日,行情走出教科书式的反包——前一天还是放量长阴、近5000只个股下跌,这一天却以一根更大的放量长阳翻回,创业板指单日涨4.16%、成交逼近两万亿元、超4500只个股上涨,而前一日领涨的银行板块反而掉头领跌。
单日的大反包,并没有抹平整月的裂痕。放到年内看,反差更明显:创业板指自年内高点回撤接近四成,中证红利几乎原地踏步。同一个市场、同一段时间,押在不同风格上的投资者,过的是两种日子。
这样的风格换位,今年并不是第一次。上半年涨得快的主要是成长与科技方向,进入下半年,煤炭这类传统的分红型行业站到了涨幅榜前排;年初以来的申万一级行业里,煤炭上涨19.2%居首,商贸零售下跌29.5%垫底,首尾相差近五十个百分点。
对在场的投资者来说,行情整体牛不牛还在其次,风格有没有押对,往往决定了这段日子好不好过。
面对这样的行情,投资者大致有两条路。
第一条是押注单一风格:账户涨跌,基本由这一种风格决定;赚的是这类风格的钱,亏也亏在这类风格上。难点在于,下一段哪类风格领涨、手里这类接下来是涨是跌,事前很难判断。押单一风格,等于把账户的起伏交给一种风格:涨了怕利润回吐,跌了怕还看不到底;不管碰上哪一种,颠簸都只能自己扛。
均衡配置是另一条路:它不把账户押在某一段行情上,而是把涨跌理由不同的几类资产都留在账户里。
一类资产深跌的时候,其余的未必跟着跌,账户的颠簸因此被摊平,投资者更容易拿得住,也才能等到后面的修复。这也是每轮大起大落之后,均衡配置总被重新想起的原因——它不保证更高的收益,它解决的是你不必每一段行情都押对这个难题。
所谓均衡配置,是把钱分散到涨跌并不同步的多类资产上,并事先约定各类资产所占的比例。常见的搭配里,权益一侧会同时配置成长与红利两类风格,再买入部分债券,有时候还要配置一定比例的的黄金。
成长类资产看的是盈利预期与市场情绪,红利资产的重心是分红与低估值,债券跟着利率走,黄金则对避险需求与实际利率敏感——四类资产的涨跌由不同的因素驱动,一类回调时,其余的未必跟着回调。
均衡配置策略之所以有效,对应一个很多人不愿承认的判断:没有人能持续押对下一段行情属于哪种风格。
很多人嘴里也说要分散,但常常是哪类资产刚涨得好,就把比例向那一类倾斜,追涨的过程本身就把均衡变回了押注。所以均衡配置的难点不在搭建组合,而在行情反复的时候,自己还愿不愿意按事先定好的比例拿着不动。
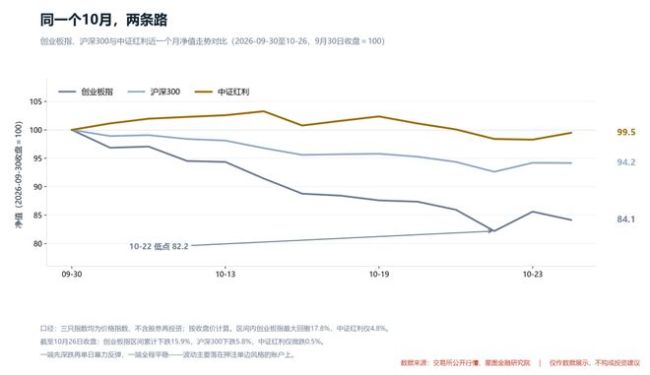
图中创业板指10月以来下跌15.9%,最大回撤达到17.8%,10月22日见到低点后,一天之内又大幅反弹;中证红利那条曲线则接近平线。
如图所示,押注单一风格的账户,心情跟着行情曲线坐了一轮过山车;均衡组合里,几类资产的涨跌相互抵掉一部分,账户的起伏要缓和得多。一类资产深跌的时候,其余资产能缓冲相当一部分亏损;等行情转回来,又有别的资产轮番贡献收益。波动降下来,人才拿得住;拿得住,后面的修复才与你有关。
一个月看到的只是起伏更小,运气成分还在。把时间拉长到五年,才更能看清均衡的成色。
从2021年10月到今年10月26日,创业板指累计仍亏18.7%,中途要先扛过55.9%的最大回撤。在那样一段下跌里,中途卖出会把浮亏变成实亏。同期中证红利小幅上涨,但没有人能在五年之前就确定红利会跑赢成长。
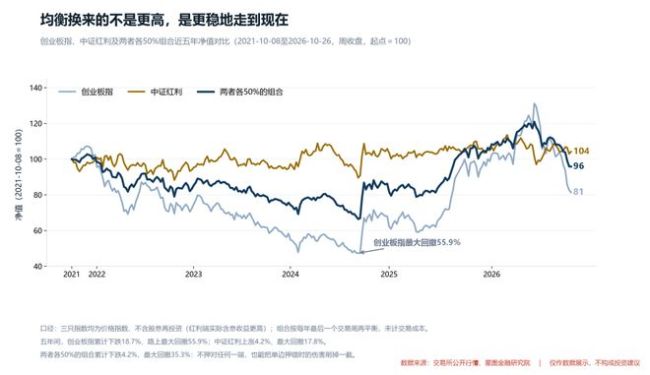
假如当时把钱对半分给这两类资产、每年调回一次比例,五年下来只亏4.2%,最大回撤也收窄到三成半。真实的均衡账户通常不止这两类资产,黄金与债券也在其中,原理与这个最简版相同。这个最简组合没有跑赢表现更好的红利一类,却把押错风格要承受的代价,削掉了大半。
组合能自动把比例拉回原位、不被某一类资产的涨跌带偏,靠的是再平衡这个机制——但它起作用的前提,是账户里本来放着几类涨跌并不同步的资产。
事先约定好各类资产的比例,涨得多的那类占比会自然升高,涨得少的那类占比自然下降;每年把比例调回原位,就等于按纪律卖出涨得多的资产、买入涨得少的资产。
再平衡解决的是"何时买卖",最近的盘面正好演示了一次:成长与红利隔几天就换一次位置,仅最近五个交易日(10月20日至26日收盘),计算机上涨4.8%,煤炭下跌3.0%。追着刚涨起来的那类资产进场,常常买在阶段高点;再平衡做的恰恰是相反的事,它卖出的不是涨幅,是偏离,也不需要盯盘、判断高低点,约定的日子一到就做一次。
再平衡把买卖时机交给了日历,省去了择时;可买什么资产这一步,很多人从一开始就理解偏了。
均衡配置常被重新提起,也常被人用错——把十只都是科技主题的基金凑在一起,涨跌仍绑在同一件事上,那并不算分散,只是把一次押注拆成十次;真正的分散,要看底层资产的涨跌理由是否独立——驱动因素彼此越独立,几类资产同时下跌的概率就越低。
判断一个组合是否均衡,与其数持有了几只基金,不如问一句:这些资产会不会在同一次下跌里同时走低。
配置的方法说清了,还要看清它的边界。均衡配置并不保证每一类资产都上涨:如果成长风格此后长期占优,均衡账户难免会阶段性跑输单押成长的账户,这一点需要事先接受。
资产之间的涨跌理由也会随环境变化。极端行情里,几类资产可能一起下跌;均衡能减少的是日常颠簸,躲不开的是系统性下跌。它让账户不必每一段都押对,也有机会留在场上。这个机会在震荡市里尤其值钱;到了单边牛市,均衡的做法则会显得笨拙。
均衡真正的价值,在震荡市里体现得尤其清楚:它让账户不必每一段都押对,也有机会留在场上。这类大起大落的行情今后还会出现,出现的时点却无从预判。
对多数用闲钱做长期打算的人,与其反复猜测下一段行情属于哪种风格,不如先把资产比例定在一个自己承受得住的水平上,再把调回比例的日子写进日程。
比例定多少没有标准答案。一个简单的检验办法是:假设波动最大的那类资产从高点回落三成,如果账户的总浮亏仍在自己能承受的范围里,这个比例就基本合适;调回的频率一年一到两次,写进日历就够。
市场大起大落,最后考验的是账户能不能拿得住。均衡配置不追求每一段都押对,而是先降低波动,使账户不至于在下跌中途被迫离场,也让人有机会等到下一轮修复。
【注:市场有风险,投资需谨慎。在任何情况下,本订阅号所载信息或所表述意见仅为观点交流,并不构成对任何人的投资建议。除专门备注外,本文研究数据由同花顺iFinD提供支持】